AB ve İngiltere, otomotiv düzenlemesi ile 1 Ocak 2027’de yürürlüğe girmesi beklenen sıkı kuralları ikinci kez ertelemeyi görüşüyor. Henüz kesinleşmese de, AB Komisyonu bir yıllık erteleme-iki yıllık esneklik seçeneklerini değerlendirirken, otomotiv sektörü daha uzun süre talep ediyor. Brexit sonrası AB–İngiltere Ticaret ve İşbirliği Anlaşması (TCA) kapsamında, belirli menşe koşullarını sağlayan otomobiller sıfır gümrük vergisi aksi koşullarda ise genel olarak %10 gümrük vergisine konu oluyor. Elektrikli araçlarda temel sorun batarya ve elektrikli aracın en yüksek maliyetli bileşenlerinden biri durumda yer alıyor. Avrupa otomotiv sanayisi batarya hücrelerinde hâlâ önemli ölçüde Asya tedarik zincirlerine bağımlı olduğundan AB ile İngiltere, daha katı batarya ve araç menşe kurallarının uygulanmasını üç yıl erteleyerek üreticilere tedarik zincirlerini yeniden yapılandırmaları için zaman tanıdı. Vergi 2027’ye kadar kaldırılmış değil; sıfır vergi uygulanabilmesi için gerekli mevcut menşe koşullarının sıkılaştırılması ertelenmiş durumda. AB ve İngiltere, 1 Ocak 2027’de yürürlüğe girmesi beklenen sıkı kuralları ikinci kez ertelemeyi görüşüyor. Henüz kesinleşmese de, AB Komisyonu bir yıllık erteleme veya iki yıllık esneklik seçeneklerini değerlendirirken otomotiv sektörü daha uzun süre talep ediyor.
Erteleme neden gündeme geldi?
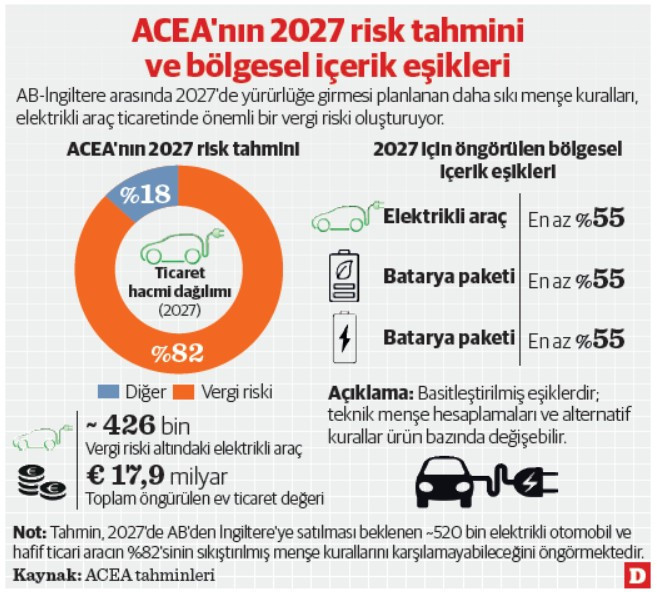
Temel problem olarak Avrupa’nın elektrikli araç üretim kapasitesi ile batarya tedarik zincirinin gelişme hızı arasındaki uyumsuzluk gözüküyor.2027’de yürürlüğe girmesi planlanan kurallar, araçlarda AB veya İngiltere menşeli içerik oranını artırırken batarya hücreleri, paketleri ve katot malzemeleri için de daha katı koşullar getiriyor. Avrupa Otomobil Üreticileri Birliği ACEA’nın tahminlerine göre, 2027’de AB’den İngiltere’ye satılması beklenen yaklaşık 520 bin elektrikli otomobil ve hafif ticari aracın %82’si sıkılaştırılmış kuralları karşılayamayabilir düşüncesi hakim durumda.
Çin açısından Avrupa otomobil üreticilerine batarya ve parça tedariki ilk etkilenelen alan olurken erteleme, AB ve İngiltere’de üretilen ancak Çin menşeli batarya bileşenleri kullanan araçların tercihli ticaretten yararlanmaya devam etmesini kolaylaştırıyor. Bu durumda Çin batarya üreticileri, Avrupa da mevcut konumlarını daha uzun süre koruyabilir.
Diğer konu ise AB’nin Çin menşeli bataryalı elektrikli araçlara yönelik ilave vergileri ayrı bir ticaret politikası kapsamında uygulaması ve AB–İngiltere menşe esnekliği, Çin’de üretilen Avrupa’ya ihraç edilen elektrikli araçlara vergi avantajı sağlamaması diyebiliriz.
Bu Çinli markalara karşı Avrupa’da üretilen araçların fiyat rekabetini destekler ve AB’nin Çinli batarya tedarikçilerine bağımlılığın sürmesine de yol açabilir.Çin uzun vadeli stratejik seçenek olarak , Avrupa’ya ihracat yerine üretim ve tedarik zincirini Avrupa veya Türkiye’ye taşımayı düşünebilir. Çinli otomotiv-batarya üreticilerinin Türkiye’de üretim yapması, AB pazarına erişim ve tedarik zinciri çeşitlendirmesi açısından önemli bir strateji olabilir.
Önümüzdeki dönemde AB’de otomotivde senaryolar
Erteleme ile 2027 kurallarının 2028’e ötelenmesi, üreticilere rahatlama sağlar, ancak 2030’a kadar daha uzun geçişte ise (ACEA’nın talep ettiği türden uzun erteleme) üreticilerin maliyetlerini yönetmesini kolaylaştırabilir. Buna karşılık Avrupa’daki batarya yatırımlarının yerelleşme motivasyonunu zayıflatabilir. Bu seçenekler 16 Kasım itibarıyla kesinleşmiş kararlar iken müzakere alternatifleri ve bunların olası ekonomik sonuçları da ne olacak gelecekte göreceğiz. Avrupa elektrikli araç pazarında rekabet artık yalnızca aracın nerede üretildiğiyle değil; bataryanın nerede üretildiği, kritik malzemelerin nereden geldiği ve bunların hangi ticaret anlaşmasında menşei kazandığıyla şekillenecek gibi gözüküyor.