Enflasyon beklentileri ihtiyatlı duruşun sürdürülmesini gerektiriyor. Son dönemdeki veriler, enflasyonun ana eğilimindeki iyileşmenin belirginleştiğine işaret ediyor.
Enflasyon Raporu: Neler yaşandı?
Orta vadede ulaşılması hedeflenen yüzde 5 düzeyi korundu. Söz konusu sunumda 2026 sonu enflasyon tahmini yüzde 26’dan yüzde 28’e çıkarılırken; dezenflasyon sürecinin devamıyla birlikte enflasyonun 2027 sonunda yüzde 15’e, 2028 sonunda ise yüzde 9’a düşeceği öngörülmüştü. Bu, bu yıl yapılan ikinci yukarı yönlü revizyon oldu.
Merkez Bankası mayıs ayındaki raporda yüzde 26 olan tahminini ağustosta yüzde 28'e çıkarmış, bu kez yüzde 29,5'e taşıdı. Yıl başındaki tahminle karşılaştırıldığında 2026 beklentisi 3,5 puandan fazla yukarı gitmiş durumda. Revizyonun arkasında enerji kalemi öne çıkıyor.
Merkez Bankası, yıl sonu enflasyon beklentisini yüzde 29,5'e yükseltti.
Karahan, enflasyonun 2027 sonunda yüzde 15’e, 2028 sonunda ise yüzde 9’a gerilemesini ve orta vadede yüzde 5’lik hedefte istikrar kazanmasını öngördüklerini belirtmişti. Ağustos raporunda da tahminin yüzde 26'dan yüzde 28'e çıkarılmasının başlıca gerekçesi TL cinsi ithalat fiyatları varsayımındaki artış olmuştu. TÜİK'in 3 Kasım'da açıkladığı verilere göre ekim ayı itibariyle yıllık enflasyon yüzde 29,77 düzeyinde.
Yani enflasyon halihazırda Merkez Bankası'nın yeni yıl sonu tahmininin bile hafif üzerinde seyrediyor. Yıl sonunun yüzde 29,5'te kapanabilmesi için kasım ve aralık aylarında toplam yüzde 1,55'lik bir fiyat artışı yeterli olacak; bu, iki ay için ortalama yüzde 0,77'lik aylık enflasyon anlamına geliyor. Oysa Merkez Bankası'nın kendi Piyasa Katılımcıları Anketi'nde kasım için yüzde 1,18, aralık için yüzde 0,97 öngörülüyor.
Anketteki patika gerçekleşirse yıl sonu yüzde 30,3 civarında kapanır – yeni tahminin de ortalama 0,8 puan üzerinde. Kısacası yeni tahmin, yılın son iki ayında piyasa beklentisinden belirgin biçimde daha düşük bir aylık enflasyon öngörüyor. Haberin en çarpıcı tarafı 2026 değil 2027. Ağustos raporunda 2027 yıl sonu için yüzde 15 öngörülüyordu ve bu oran aynı zamanda Merkez Bankası'nın ilan ettiği ara hedefle birebir aynıydı.
Yeni raporda 2027 tahmini yüzde 21'e çıkarıldı – 6 puanlık bir revizyon. Bu, teknik bir güncellemenin ötesinde bir anlam taşıyor: yüzde 15'lik eşik 2027'den çıkarılmış, dezenflasyon takvimi fiilen bir yıl ileriye atılmış durumda. Merkez Bankası'nın daha önce 2027'de ulaşmayı planladığı seviye, artık daha ileri bir tarihe bırakılmış görünüyor.
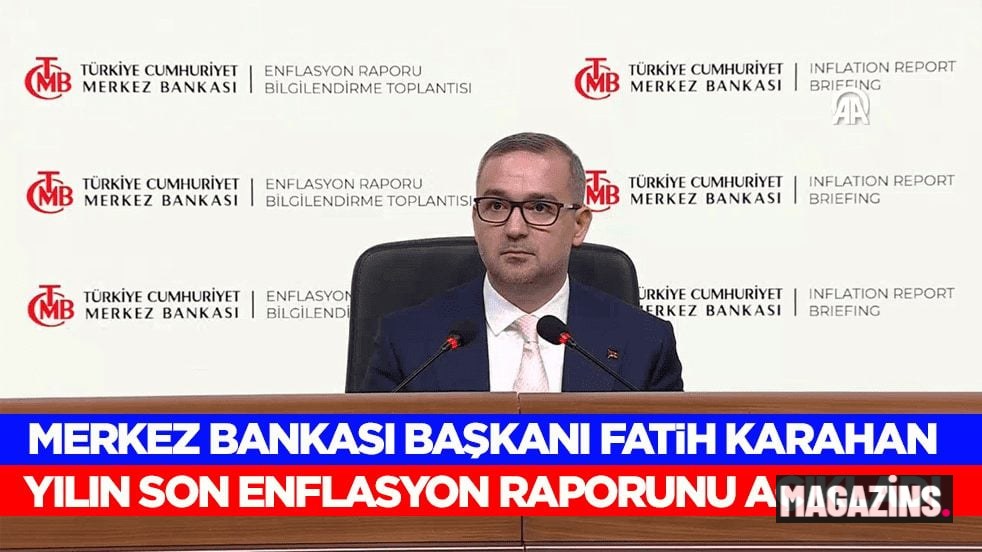 Enflasyon tahminini duyurdu” width=”982″ height=”552″ loading=”lazy”>
Eylül ve ekim aylarında ham petrol ve doğal gaz fiyatlarında belirgin yükseliş yaşandı. Savaşın küresel büyüme görünümü üzerindeki etkisi, savaş bölgesi dışında görece sınırlı oldu. Rakamın bir diğer özelliği, piyasa beklentisiyle örtüşmesi.
Rapor öncesinde Piyasa Katılımcıları Anketi'nde 2027 için medyan beklenti de yüzde 21 düzeyindeydi. Yani Merkez Bankası bu kalemde beklentiyi aşağı çekmeye çalışmak yerine kendi tahminini piyasanın bulunduğu yere taşımış oldu. Yüksek seyreden enerji fiyatları, küresel enflasyon ve enflasyon beklentileri üzerinde etkili olmayı sürdürüyor.
Göstergeler iç talepteki zayıf seyri teyit ediyor. Başkan Karahan, yılın üçüncü enflasyon raporu toplantısında 2026 yıl sonu enflasyon beklentisinde yukarı yönlü güncellemeye gittiklerini duyurmuştu.
Açıklamada öne çıkan ifadeler
Karahan, "Dezenflasyonun devamını ve enflasyonun ara hedeflerimizle uyumlu şekilde gerilemesini sağlayacak sıkı para politikası duruşumuzu sürdüreceğiz" dedi.
İkinci çeyrekte büyüme iç talep öncülüğünde yavaşladı. Jeopolitik gelişmelere rağmen cari açık millî gelire oran olarak yatay seyrediyor. Veriler talep koşullarının dezenflasyon üst düzeyde olduğunu gösteriyor.
Dezenflasyon süreci arz yönlü baskılarla yavaşladı. Üçüncü çeyrekte hizmet üretimi artarken sanayi üretimi azaldı. Enerji kaynaklı baskılara karşın diğer kalemlerdeki iyileşmenin sürdüğünü ifade eden Karahan, enerji fiyatlarındaki artışın kalıcı olması halinde dolaylı etkilere yönelik olası riskleri göz ardı etmediklerini belirtti.
Arz şoklarının enflasyon görünümüne etkileri yakından takip ediliyor.
Gıda enflasyonu arz koşullarındaki iyileşmeyle gerilese de oynak seyrediyor.
Enflasyonun ana eğiliminin üçüncü çeyrekte yüzde 1,8'e gerilediğini ve ekim ayında da bu seyrini koruduğunu belirten Karahan, trend enflasyon göstergesinin ise ekimde yüzde 1,7'ye gerilediğini paylaştı. Hizmet enflasyonundaki yavaşlama yıl boyunca devam ederken, temel mal enflasyonu düşük seyrini koruyor. Kararlarını birkaç aylık eğilime göre şekillendirdiklerini ifade eden Karahan, enflasyon beklentilerindeki bozulmanın sınırlı kaldığını fakat beklentilerin ihtiyatlı duruşun sürdürülmesini gerektirdiğini ifade etti.
İşgücü piyasası manşet işsizlik oranının ima ettiğine kıyasla daha az sıkı. Talep koşullarındaki zayıflama da bu görünümü destekliyor. Altın ve enerji dışı ithalat ise yataya yakın seyrediyor.
Hizmet sektöründe dezenflasyonun devam ettiğini belirten Karahan, hizmet grubu alt kalemlerinde ayrışma gözlendiğini belirtti. Kira enflasyonundaki yavaşlama eğilimi belirginleşmekte.
Karahan, "Hizmet enflasyonunda, geçmişte yüksek atalet sergileyen kalemlerdeki yavaşlamayı önemli buluyoruz" dedi.
Öğrenilenlere göre, kira enflasyonundaki yavaşlama eğiliminin belirginleştiğini kaydeden Karahan, talep koşullarındaki yavaşlamanın da temel mallarda dezenflasyonu desteklediğini ifade etti. Savaşın etkisiyle mart-haziran döneminde yükselen ana eğilim, temmuz ayından itibaren gerilemeye başladı. Ana eğilimdeki iyileşmeyi, daha uzun vadeli eğilimleri yansıtan trend enflasyon göstergesi de teyit ediyor.
Bu çerçevede, dış talep varsayımlarımızı her iki yıl için de koruduk. Karahan, turizmde genel görünümün savaşa rağmen bozulmadığını ifade etti. Finansal piyasalardaki son dönem gelişmeleri dikkate alarak likidite araçlarımızı ve makroihtiyati çerçevemizi aktif bir şekilde kullandık.
Fonlama maliyetindeki azalış mevduat ve kredi faizlerine büyük ölçüde yansıdı. Yurt içi yerleşiklerin TL tercihi güçlü kalmaya devam ediyor. Fon piyasasındaki gelişmeler akabinde fonlardan çıkışlar büyük oranda mevduata yöneldi.